
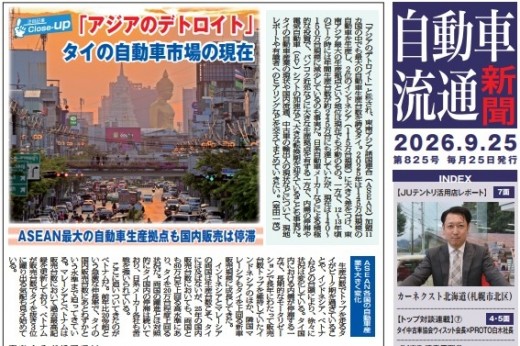
ASEAN最大の自動車生産拠点も国内販売は停滞
「アジアのデトロイト」と称され、東南アジア諸国連合(ASEAN)加盟11カ国の中でも最大の自動車生産台数を誇るタイ。2025年は145万台規模の自動車を生産し、2位のインドネシア(115万台規模)に大きく差をつけ、東南アジア最大の生産拠点という地位は現在でも不動のもの。一方で、12~13年頃のピーク時には年間生産台数が約245万台にも達していたが、現在は140~150万台規模に減少しているのも事実だ。日系自動車メーカーなどによる積極的な投資で、バンコク近郊などに大きな生産拠点を有する一方で、内需の停滞や電気自動車(EV)シフトの加速など、大きな転換期を迎えていることも事実だ。タイの自動車産業の現状や国内流通、中古車の輸出入の現状などについて、現地レポートや有識者へのヒアリングなどを交えてまとめていきたい。(室田一茂)
【ASEAN各国の自動車産業も大きく変化】
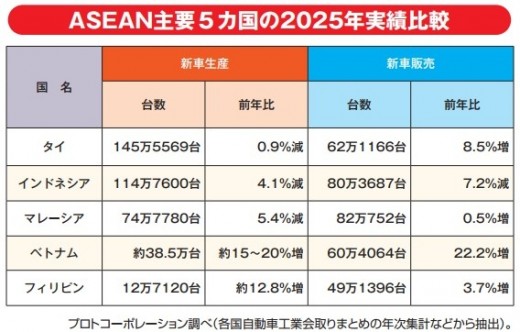
生産台数でトップを走るタイがピーク期を過ぎていることや、インドネシア、ベトナムなどの台頭により、徐々に状況は変化している。タイ国内における内需が停滞する一方で、長期的なモータリゼーションで長年にわたって販売台数トップを維持していたインドネシアのほか、隣国マレーシアもタイを上回る新車販売規模に成長してきた。インドネシアとマレーシアの両国は生産台数こそ、タイには及ばないが、25年の国内販売台数においても、両国とも80万台を上回る高水準にあり、タイを20万台程度上回る状況だ。両国の躍進とは対照的にタイ国内の停滞は続いており、日系メーカー各社も苦戦を強いられている。ここに追いついてきたのがベトナムだ。前年比20%超という急激な伸長率で、タイの国内販売台数にあとわずかという水準まで迫ってきている。マレーシアとベトナムは販売台数において過去最高記録を更新しており、ベトナムが販売台数でタイを抜き3位に躍り出る気配も見え始めている。
一方で国内販売台数において5番目の市場規模を持つフィリピンは、上位4カ国とはまた違った市場環境にある。生産拠点がそれほど充実していない点に他ならない。国内販売台数の約4分の1程度の生産規模しか有していないため、国内市場で販売されている自動車の約75%以上は完成車による輸入に依存しているのが実情だ。
こうしたASEAN各国における自動車市場の事情を踏まえ、タイ市場の現状と課題について、フォーカスしていきたい。
【タイの新車生産・国内販売市場は大きく変化】
~近年のEVシフトにより形成は大きく変化~
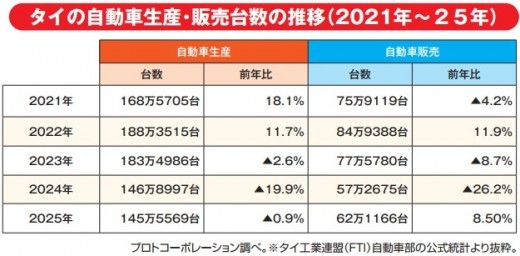
「アジアのデトロイト」と称されるタイで今、何が起こっているのか。タイの自動車生産、販売台数は2024年、急激な減少局面を迎えた。タイ工業連盟(FTI)の統計によると、自動車生産台数は22年には188万台規模まで回復したかに見えた。ピークを記録した13年の245万7057台には遠く及ばないものの、180万台市場が目安だったタイの自動車生産台数は、24年に急減を見せた。一気に40万台近い台数がショートし、145万台水準まで縮小したが、その背景には海外向け、国内向けともに大きな転換期と言える状況が重なった。
海外向けという点では、世界的に広がった電気自動車(EV)の流れだ。これまでタイの自動車生産の中心だったガソリン車の需要縮小に他ならない。日系自動車メーカー各社も苦戦を強いられており、生産ベースは140~150万台というのが現在のトレンドだ。
一方で国内販売はどうだろうか。22年に前年比11.9%増の84万9388台まで戻した国内販売台数だったが、23年には同8.7%減の77万5780台に減少、24年には同26.2%減の57万2675台に急減している。23年頃からの国内情勢を見ると、高水準な家計債務への警戒から金融機関が自動車ローンの与信審査を大幅に厳格化、消費行動を委縮させたほか、1トンピックアップ車への需要が崩壊したことや金利高止まりなどが直撃、過去10年規模の大幅な落ち込みを見せた。従来のガソリン車・ディーゼル車主流のピックアップトラックが苦戦を強いられる中で、コロナ禍からの脱却で一時は回復基調に見えた国内販売が大きな減速局面に入った。
海外向けガソリン車生産の縮小や国内需要の急減速がWパンチとなり、タイ国内の市場構造は大きく変化した格好だ。
こうした中で、25年実績は、生産台数、販売台数ともに数字上はやや回復したかに見える。その要因は、海外向け生産で日系メーカーのハイブリッド車(HEV)増産や中国系バッテリー電気自動車(BEV)の増産などが要因。国内販売においては、年末の「EV3.0優遇制度」終了に伴う駆け込み需要や中国系メーカーによる低価格EV(輸入+現地生産)の拡販によるもの。コロナ禍からの5年あまりで、タイ国内の自動車産業は、構造自体が大きな変革を見せている。
【日系メーカーも大きな転換点、HEVの「輸出基地化」が加速】
それまで国内販売の8~9割を占めていた日系自動車メーカーのシェアは7割を切る状況にあるという。ここに販売競争を仕掛けてきているのは中国系BEVに他ならない。BEVの増加は車種構成なども変化させており、これまでのピックアップトラック中心から乗用車中心の市場へと変化している。一方の日系自動車メーカー各社もHEVのラインアップ拡充などで対応している。安価な中国製BEVとは差別化を図り、インフラ不安が少なく、実用性が高い点などがタイユーザーに受け入れられている。ただ、都市部ではBEVの需要が拡大、若年層やファミリー層を中心に着実に普及している。
こうした国内需要の変化から、日系自動車メーカーはタイを生産拠点として捉えている。グローバル市場で人気の高い日本製のHEVを生産、東南アジア諸国などを中心に展開、ASEAN最大の「HEV輸出基地化」が進んでいる状況だ。
【中古車市場は厳しい局面に、BEV中古車流通が大きな課題に】
こうした中で、タイ国内の中古車市場はどうだろうか。タイの中古車流通台数は約80万台規模と推測されている。個人間や未登録店舗などを含む広義での流通台数だが、このうち、いわゆる正規の販売ルート(小売り)による台数は約30~40万台規模だという。中古車市場においても、昨今の新車急減やローン審査の厳格化が影を落としており、ここに来て目立ち始めたのは、中国製EVの価格破壊による影響だ。中国系BEVメーカーが大量の在庫車を低価格で販売、新車価格の急落が中古車市場を直撃している格好だ。これにより、中古車相場が大きく暴落、特にBEVの場合は新車シフトが強まる格好だ。一般ユーザーの中では「同じ価格であれば中国製BEVより、HEVなどの日本車」という認識が強いという。ガソリン価格が日本以上に高い(27~28バーツ、日本円換算=190円前後)というのも大きな障害だ。街中の販売店で売られている中古車の中心もピックアップトラックより乗用車系に転換しているというのが実情だ。
【国内事情の変化を受け、中古車輸出市場も活発化】
~AA、中古車輸出市場は限定的も着実に拡大~
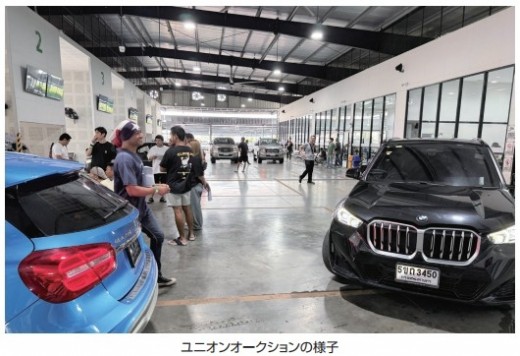
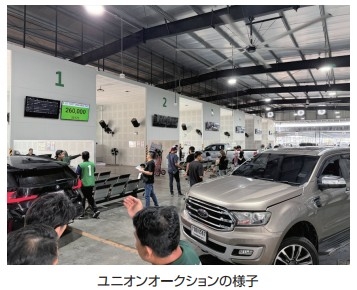
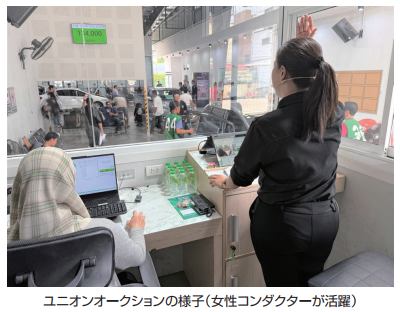
こうした状況下で、これまでは「ごく僅か」だったタイの中古車輸出市場に国内でダブついた中古車が流れている。新車、中古車市場におけるローン金利上昇や審査厳格化の影響もあり、いわゆる「差し押さえ車両」のAA出品が増加、こうした車両は輸出事業者が落札し、東南アジアや中東、アフリカ向けに輸出する流れに乗る。特にトヨタ「ハイラックス」やいすゞ「D-MAX」といった日本製の1トンピックアップトラックは中東、アフリカで人気が高く、台数規模こそ小さいものの、過剰流通する中古車の受け皿になっている。一方、中国製BEVも同様に輸出されるケースが強く、新車の価格破壊で中古車相場が急落、海外輸出のメリットは高まっている。こうした中古BEVは局所的とは言え、陸路でミャンマーやラオス、カンボジアなどの隣国に輸出されているという。
【中古車輸入「NG」も日本からの輸出台数は世界9位に上昇】
日本からタイへの中古車輸出については、タイ政府による輸入規制のため「原則全面禁止」というのは周知の事実だ。これは国内自動車産業(日系、中国系メーカーの現地生産拠点)を保護するための政策で、中古車輸入に対しては極めて厳しい規制を敷いている。この中で、外交官車両や文化展示用のほか、いわゆる個人輸入は例外規定に含まれるが、最大300%を超える高額な関税措置がある。トヨタの40系「アルファード/ヴェルファイア」が登場した直後、日本のAAで高額落札されたクルマがタイの富裕層向けだったという証言も、富裕層の多いタイならではの話だが、こうしたケースはごく稀(まれ)なものだ。
日本中古車輸出業協同組合の統計によると、日本からタイへの中古車輸出台数は2025年実績で4万6946台、ピークだった23年は5万5051台に上った。中古車輸出台数のトップ10圏内に入る実績だが、この中身を見ると、第三国へ向かう中古車の中継地点という意味合いが強い。タイのフリーポートを介して、近隣のミャンマーやラオス、カンボジアに入るケースや中東方面に向かう船に積み替えるケースがあるという。限定的とは言え、5万台規模の中古車がタイに向かっているという現状は大きな経由地としての存在感を示す。
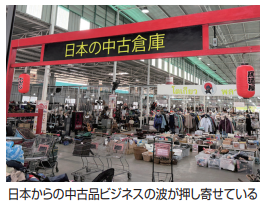
タイ国内では、日本からの中古品を販売するビジネスも増えてきている。ブランド品や古着など、日系企業がタイで展開する中古市場は広がりを見せており、更なる市場規模の拡大が期待できる。
【取材協力】
日本中古車輸出業協同組合
アセアン・カービジネスキャリア
カークレド(カークレド・タイランド)=順不同